Presentamos este documento de análisis del Proyecto de Presupuesto Nacional 2027, con foco en disposiciones y partidas seleccionadas que impactan en niños, niñas y adolescentes y en las personas con discapacidad, con el objeto de aportar elementos para considerar en el debate legislativo. El análisis busca visibilizar las prioridades que debe contemplar el proyecto y sus implicancias sobre las políticas de protección y garantía de derechos, poniendo en consideración los aspectos que requieren especial atención durante su tratamiento.
- Programas de transferencias monetarias a los hogares con niños, niñas y adolescentes:
El artículo 17 del Proyecto de Presupuesto 2027 propone derogar los artículos 1°, 3° y 4° de la Ley 27.160, que establecen el régimen de movilidad de las asignaciones familiares. En los hechos, ello implicaría eliminar la regla legal de actualización automática de los montos de las asignaciones familiares para protección social (AUH/AUE) y de las asignaciones familiares contributivas correspondientes al empleo formal (AAFF). A su vez, se discontinuaría la actualización automática de los límites y rangos de ingresos del grupo familiar que determinan el cobro de las AAFF. Más allá del nivel de crédito presupuestario previsto para estas prestaciones en 2027, la derogación de esta regla reduciría la certidumbre respecto de su actualización futura y, por lo tanto, de su capacidad para preservar el poder adquisitivo de las transferencias destinadas a los hogares con niños, niñas y adolescentes.
La experiencia reciente permite dimensionar la importancia de estas actualizaciones. Desde 2024, las prestaciones alcanzadas por la movilidad tuvieron actualizaciones regulares, mientras que la Prestación Alimentar, cuyo monto se modifica de manera discrecional, permaneció 23 meses sin aumentos antes de la actualización de mayo de 2026. La existencia o no de mecanismos automáticos de actualización aparece como un elemento central para preservar el valor real de las transferencias frente a la inflación, especialmente en procesos de contracción fiscal.
Un segundo aspecto de diseño a considerar es la articulación entre los regímenes contributivo y no contributivo. Diferencias importantes entre la protección que reciben los hogares con niños según la condición laboral de sus adultos pueden alterar la brecha de ingresos asociada al paso entre informalidad y formalidad, y generar desincentivos a la formalización laboral. En ese sentido, resulta relevante analizar conjuntamente las Asignaciones Familiares contributivas (AAFF), la Asignación Universal por Hijo (AUH) y la Asignación Universal por Embarazo (AUE) y la Prestación Alimentar y evaluar la consistencia entre sus coberturas y montos.
El Gráfico 1 presenta la evolución entre 2019 y 2027 de las principales transferencias monetarias de amplia cobertura dirigidas a hogares con niños, niñas y adolescentes: las Asignaciones Familiares contributivas administradas por ANSES, la Asignación Universal para Protección Social (AUH/AUE) y la Prestación Alimentar. Se excluyen del análisis las becas educativas (Progresar), y las transferencias con destino nutricional correspondientes al Programa 1000 días, por tratarse de prestaciones destinadas a grupos poblacionales más específicos con objetivos particulares.
La serie muestra tres períodos claramente diferenciados. En primer lugar, el gasto conjunto alcanzó sus máximos entre 2020 y 2022 (frente a demandas adicionales asociadas a la pandemia del COVID19) con valores reales en torno a los $22 billones de 2027. En segundo lugar, en 2023 se produjo una contracción significativa en un contexto de fuerte aceleración de la inflación y rezagos en la actualización de las prestaciones. Finalmente, desde 2024 se observa una recuperación de las prestaciones en conjunto, aunque con fuertes diferencias entre cada componente. Para 2027, las tres políticas sumarían aproximadamente $17,4 billones a precios constantes de 2027, un nivel 6,8% superior al de 2023, pero todavía 21,3% inferior al de 2022 y 24,0% por debajo de 2021.
Gráfico 1: Ejecución y programación presupuestaria 2019-2027
(en millones de pesos constantes de 2027*)
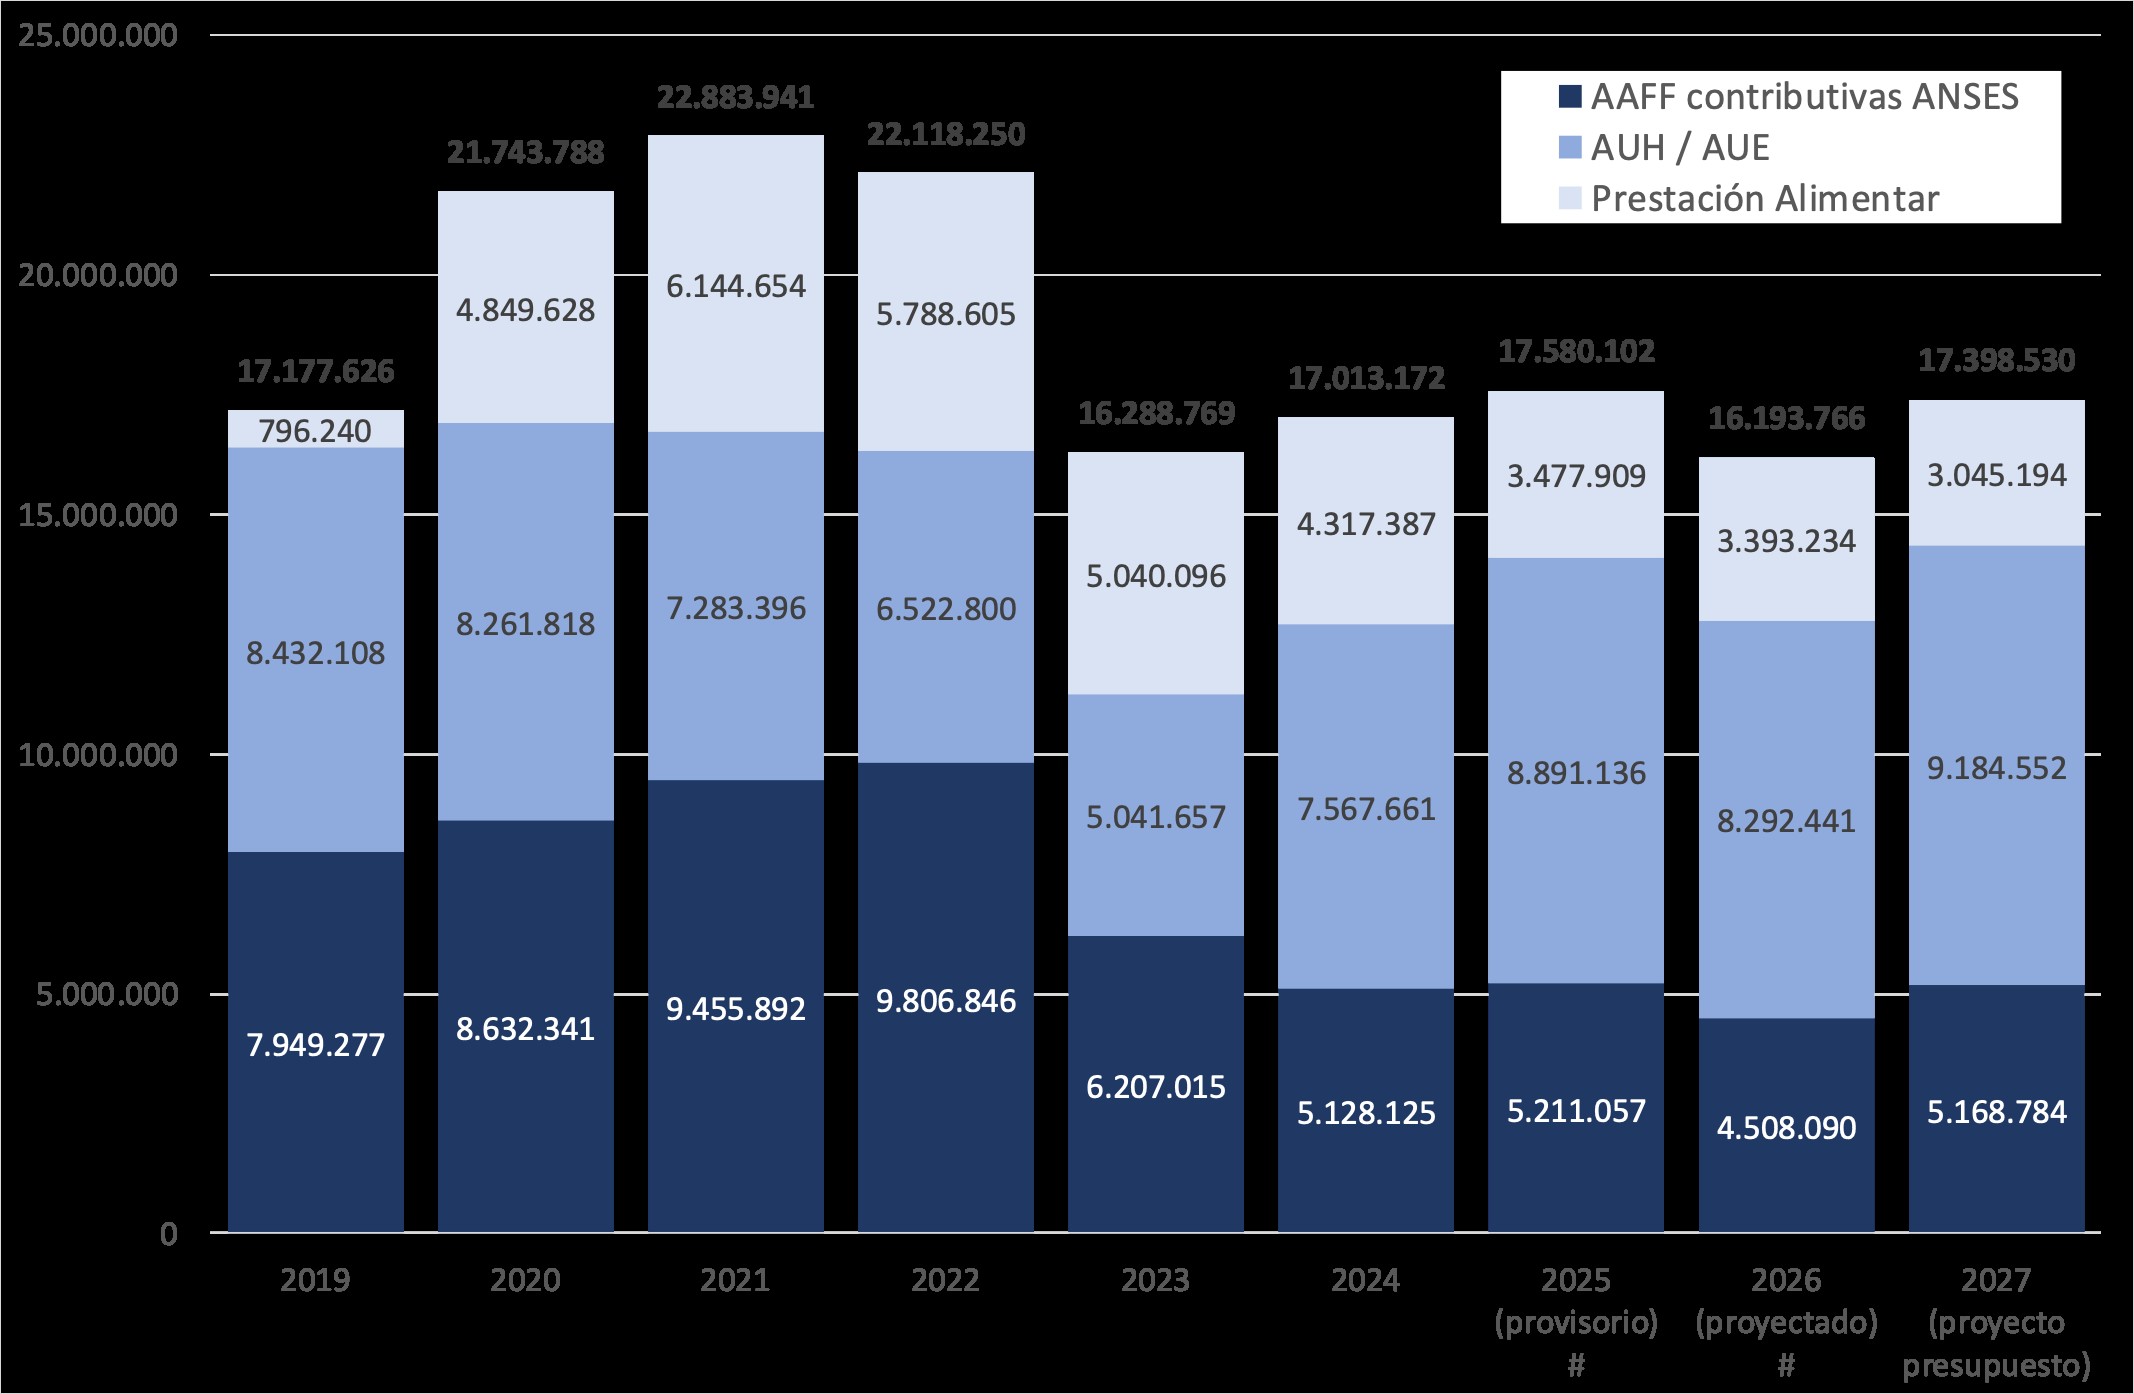
(*): Series deflactadas según promedios interanuales de IPC Nacional Nivel General y estimaciones de inflación incluidas en el Mensaje del Proyecto de Ley de Presupuesto 2027.
(#): Devengado cierre provisorio para 2025 y créditos vigentes al 15/9/26 para 2026.
Fuente: AFISPOP en base a datos de Presupuesto Abierto e INDEC.
La comparación entre 2026 y 2027 requiere, no obstante, una precaución metodológica. Para 2026 se utiliza el crédito vigente al 15/9/2026, mientras que para 2027 se considera el crédito inicial incluido en el proyecto. En el caso de las prestaciones sujetas a movilidad durante 2026 (AAFF y AUH/AUE), el crédito vigente puede requerir modificaciones adicionales antes del cierre del ejercicio para atender las actualizaciones correspondientes. Si se produjeran esos refuerzos, el nivel definitivo de gasto de 2026 sería mayor y, por lo tanto, la variación real 2027/2026 resultaría menor que la estimada actualmente. Por ello, esta comparación deberá ser revisada en los próximos meses.
El Gráfico 2 permite observar con mayor claridad que la recuperación agregada oculta trayectorias muy diferentes. Para 2027, el proyecto contempla un incremento real de aproximadamente 14,7% en las AAFF y de 10,8% en AUH/AUE respecto del crédito vigente de 2026. En sentido contrario, la Prestación Alimentar registraría una caída real de 10,3%. En conjunto, las tres transferencias aumentarían alrededor de 7,4% real.
Gráfico 2: Variación interanual real 2020-2027*
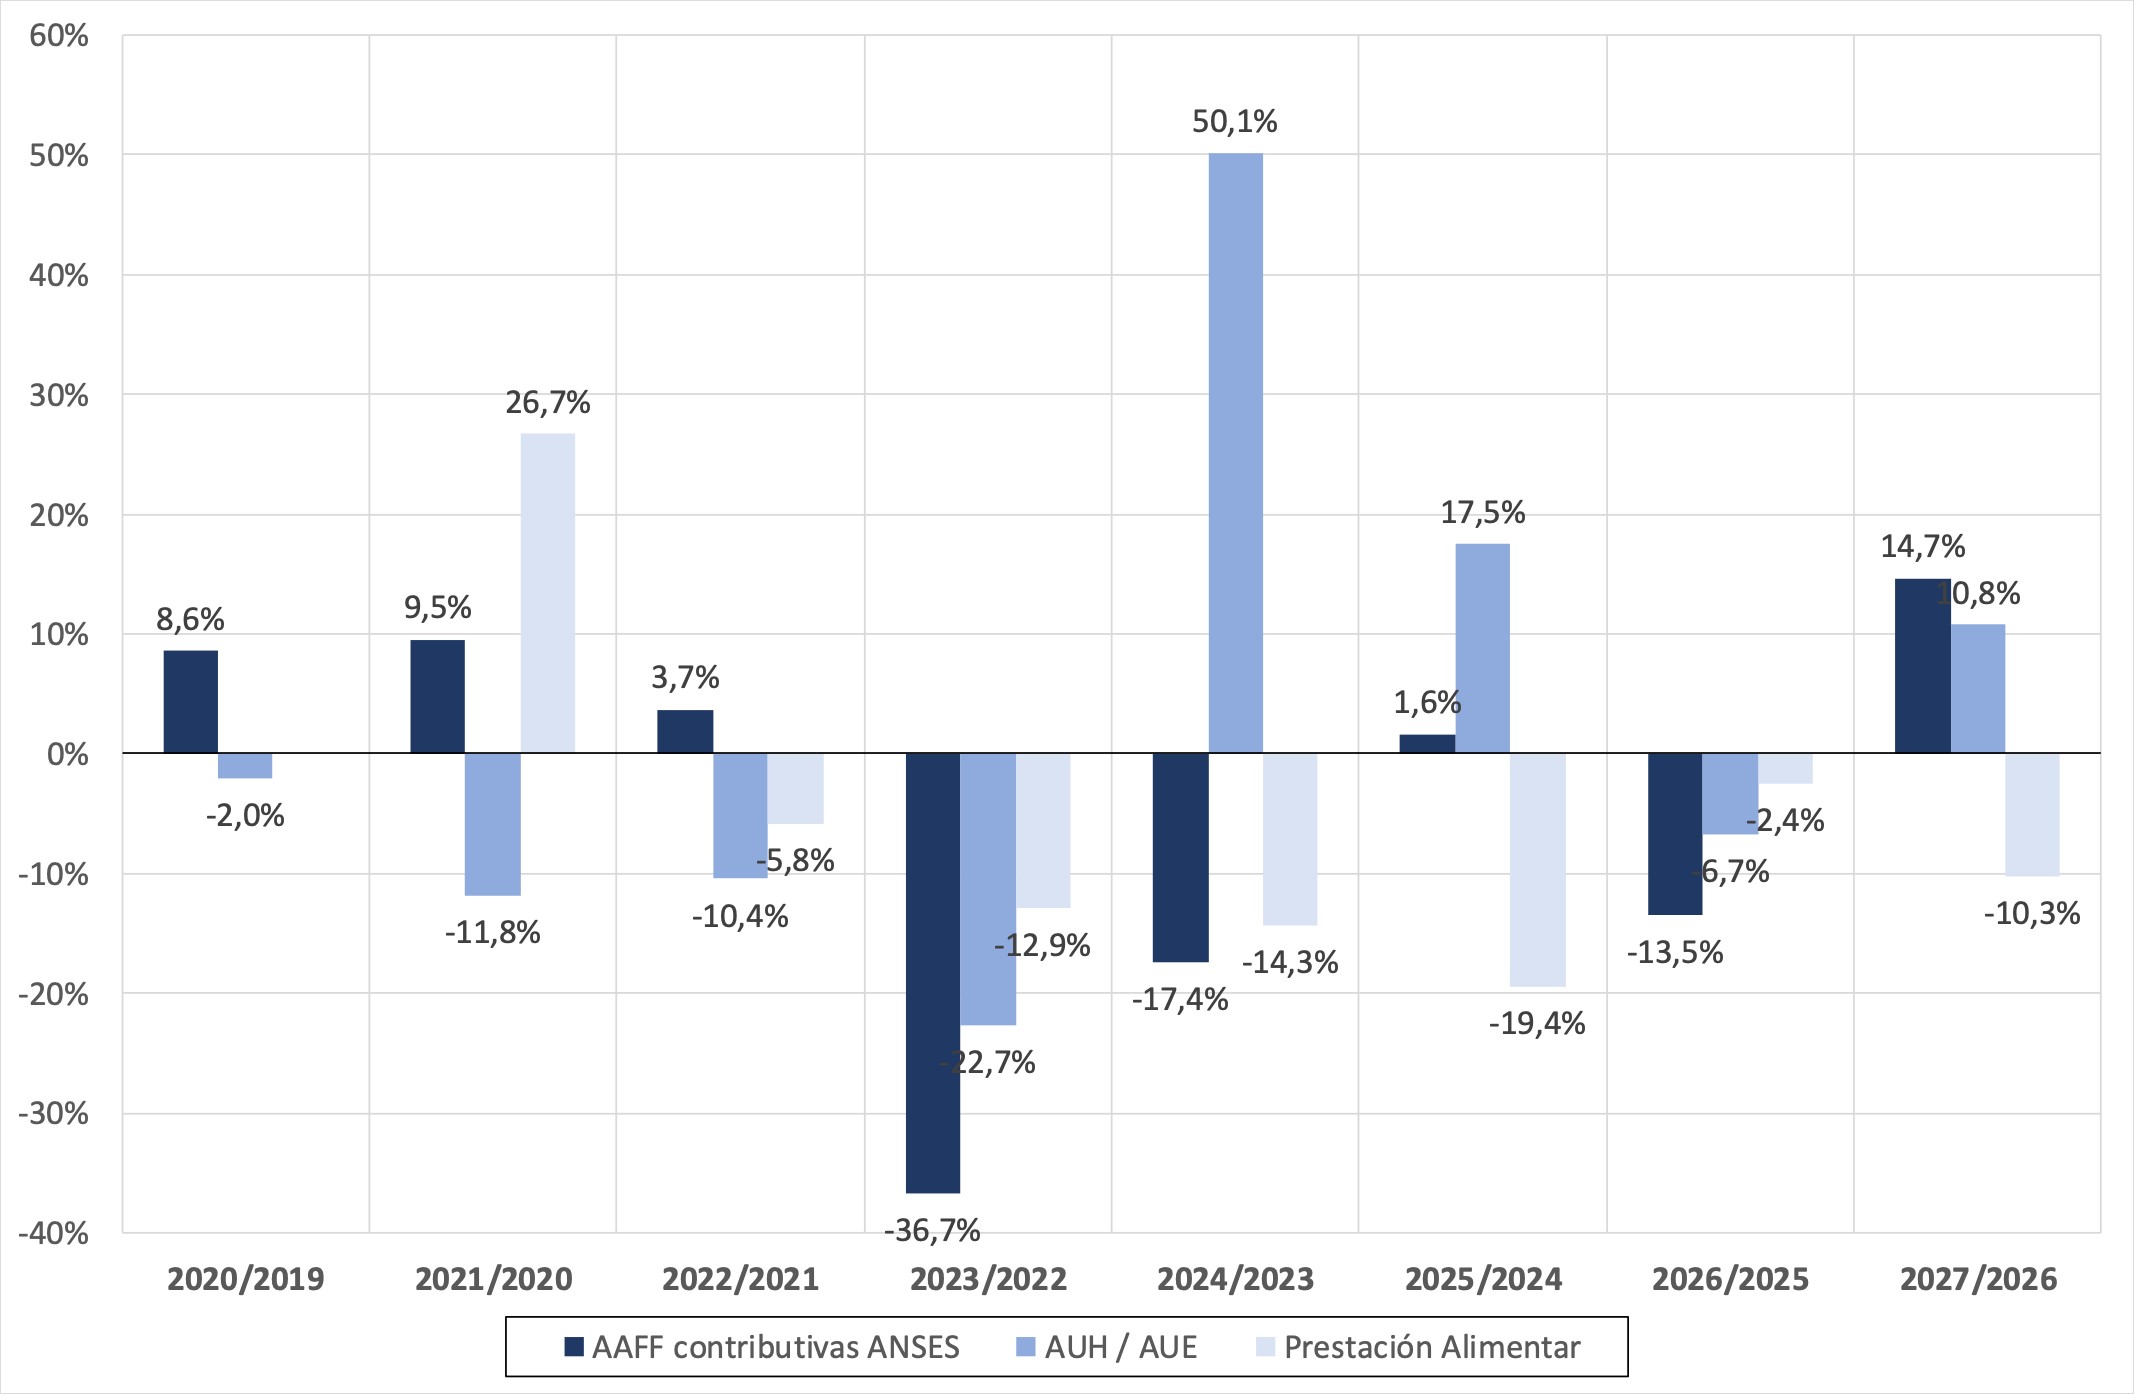
(*): Series deflactadas según promedios interanuales de IPC Nacional Nivel General y estimaciones de inflación incluidas en el Mensaje del Proyecto de Ley de Presupuesto 2027.
(#): Devengado cierre provisorio para 2025 y créditos vigentes al 15/9/26 para 2026.
Fuente: AFISPOP en base a datos de Presupuesto Abierto e INDEC.
Las diferencias son todavía más marcadas cuando se amplía el horizonte temporal. Entre 2023 y 2027, el crédito real destinado a AUH/AUE aumentaría aproximadamente 82%, convirtiéndose en el principal factor detrás de la recuperación agregada. En cambio, las Asignaciones Familiares contributivas permanecerían alrededor de 17% por debajo de 2023, mientras que la Prestación Alimentar tendría un presupuesto real casi 40% inferior al de aquel año. Esta evolución resulta consistente con las diferencias en los mecanismos de actualización. La AUH experimentó una recomposición importante desde comienzos de 2024 y posteriormente quedó alcanzada por actualizaciones regulares vinculadas a la movilidad. La Prestación Alimentar, en cambio, depende de decisiones discrecionales.
El mismo proceso se observa al medir estas iniciativas en relación con el tamaño de la economía. El gasto conjunto en las tres prestaciones pasó de representar aproximadamente 1,84% del PIB en 2020 y 1,69% en 2021 a 1,16% en 2023. Luego registró una recuperación parcial y el Proyecto de Presupuesto 2027 lo ubicaría en torno a 1,23% del PIB. Por lo tanto, el nivel previsto para 2027 supera ligeramente el de 2023, pero continúa considerablemente por debajo del peso que estas transferencias tenían entre 2020 y 2022 (Gráfico 3).
También se modifica de manera sustancial su composición. Entre 2023 y 2027, la AUH/AUE aumentaría de aproximadamente 0,36% a 0,65% del PIB. En cambio, las Asignaciones Familiares contributivas caerían de alrededor de 0,44% a 0,36% del PIB y la Prestación Alimentar de 0,36% a 0,21%. De esta manera, detrás de un nivel agregado relativamente similar al de 2023 existe una recomposición importante del sistema de transferencias hacia la AUH/AUE que alcanza a los sectores más vulnerables.
Gráfico 3: Ejecución y programación presupuestaria 2019-2027
(en porcentaje del PIB*)
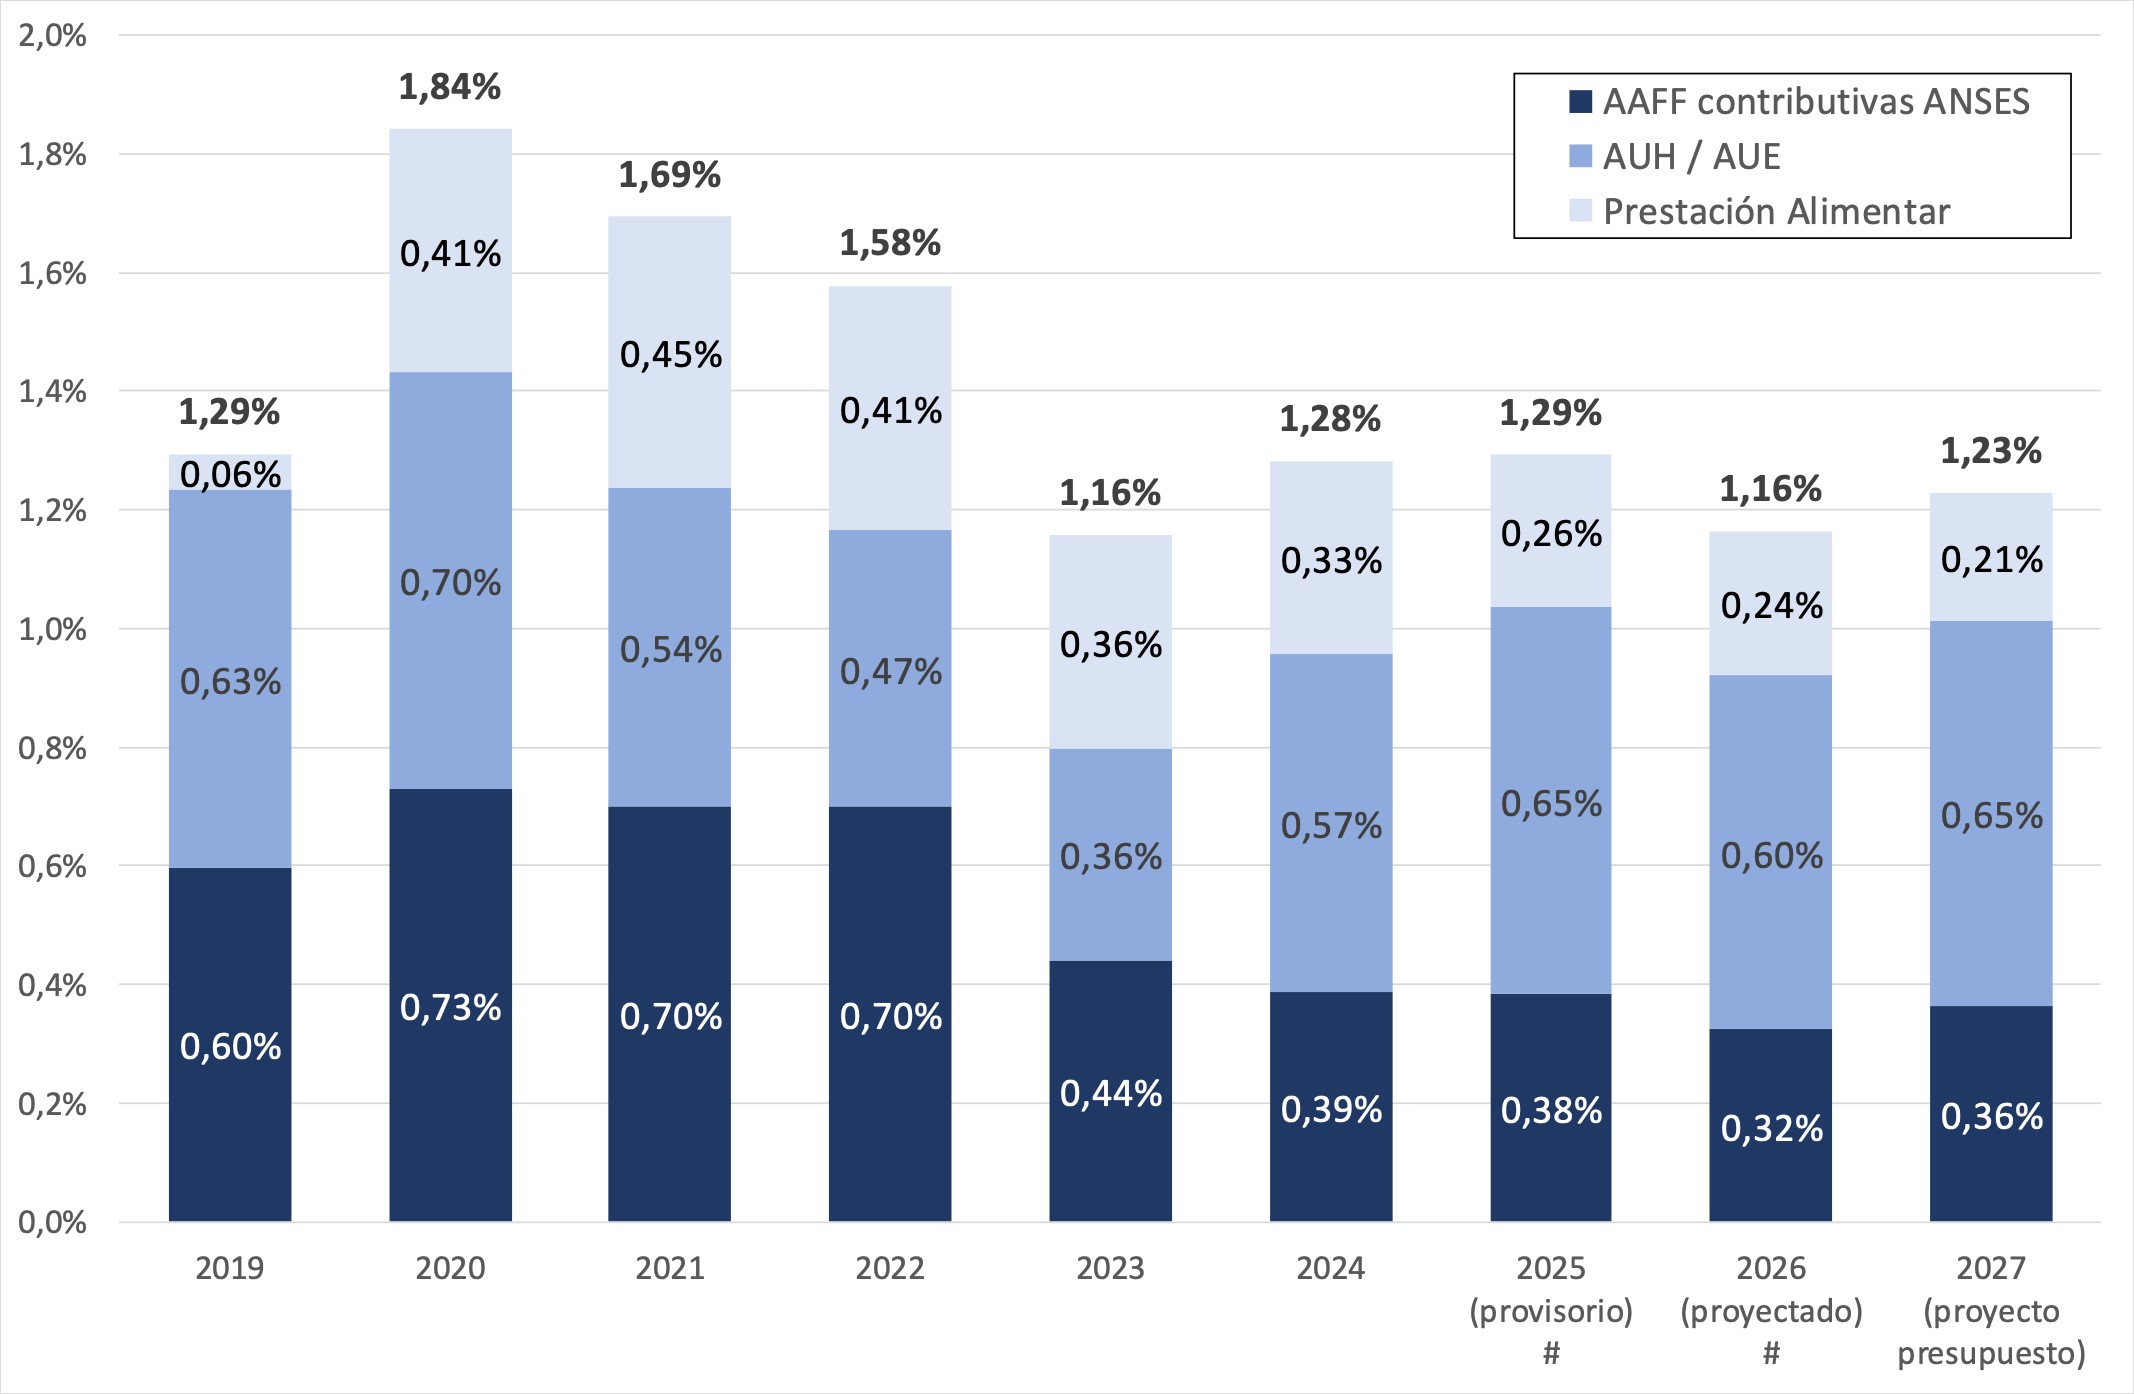
(*): Se utilizan los niveles de PIB nominal INDEC y para 2026 y 2027 las estimaciones incluidas en el Mensaje del Proyecto de Ley de Presupuesto 2027.
(#): Devengado cierre provisorio para 2025 y créditos vigentes al 15/9/26 para 2026.
Fuente: AFISPOP en base a datos de Presupuesto Abierto e INDEC.
La evidencia presupuestaria muestra, por lo tanto, una situación con dos dimensiones diferentes. Por un lado, el Proyecto de Presupuesto 2027 contempla una recuperación real de la AUH/AUE y de las Asignaciones Familiares contributivas respecto del crédito vigente de 2026, aunque el gasto conjunto continúa por debajo de los niveles alcanzados a comienzos de la década. Por otro lado, la Prestación Alimentar continúa perdiendo peso en términos reales y en relación con el PIB.
En suma, los principales aspectos a seguir son la preservación del poder adquisitivo de las transferencias a través de la movilidad automática, la evolución de su cobertura, la coordinación entre AAFF, AUH/AUE y Prestación Alimentar y asegurar que el pasaje entre los regímenes contributivo y no contributivo no implique modificaciones en la protección, favoreciendo los mecanismos de formalización laboral.
2. Programas e intervenciones nacionales que impactan en personas con discapacidad:
El Proyecto de Presupuesto 2027 busca introducir modificaciones importantes al marco normativo de las políticas destinadas a las personas con discapacidad. Los principales cambios se concentran en dos áreas: el sistema de aranceles de las prestaciones básicas de discapacidad y el régimen de pensiones no contributivas.
En primer lugar, el artículo 39 del proyecto de presupuesto propone modificar el artículo 7° bis de la Ley 24.901, que actualmente establece que los aranceles del Sistema de Prestaciones Básicas de Atención Integral deben ser iguales para todos los entes obligados y actualizarse según el mecanismo de movilidad previsional. El proyecto reemplaza este esquema por otro en el que el nomenclador deja de contener valores universales y cada ente obligado determina los valores en su relación con los prestadores. El proyecto fundamenta esta diferenciación en la existencia de asimetrías regionales de costos, estructuras prestacionales y capacidades financieras, manteniendo como objetivo un piso mínimo común de calidad, oportunidad y adecuación de las prestaciones. La legislación vigente, en cambio, establece actualmente aranceles iguales para todos los obligados.
Para las prestaciones financiadas directamente por el Estado Nacional, el proyecto sí mantiene una regla específica: los aranceles deberán ser determinados trimestralmente por la Secretaría Nacional de Discapacidad y, si esa determinación no se realiza en término, el Ministerio de Salud deberá establecerlos tomando como referencia el IPC. Por lo tanto, el cambio no elimina la actualización de los valores financiados por Nación, sino que reemplaza la homogeneidad actual del nomenclador por un esquema de valores diferenciados según el ente financiador. El aspecto a monitorear es si esas diferencias de aranceles se traducen en diferencias en la oferta, oportunidad o calidad de las prestaciones a las que acceden las personas según su cobertura.
El segundo cambio relevante se refiere a las pensiones no contributivas. La Ley 27.793 de Emergencia Nacional en Discapacidad creó la Pensión No Contributiva por Discapacidad para Protección Social, equivalente al 70% del haber mínimo jubilatorio. A diferencia del régimen anterior, la ley estableció su compatibilidad con el trabajo formal o la inscripción en el régimen general o simplificado siempre que los ingresos individuales no superaran dos salarios mínimos vitales y móviles.
Los artículos 36, 37, 40 y 41 del proyecto de presupuesto modifican este esquema. Se mantiene una prestación equivalente al 70% del haber mínimo, pero bajo la figura de Pensión No Contributiva por Invalidez Laboral, y se establece que será incompatible con poseer un vínculo laboral formal o encontrarse inscripto en el régimen general o simplificado. A su vez, el artículo 41 deroga los artículos 5°, 8°, 9° y 14 de la Ley 27.793, que habían creado la Pensión por Discapacidad para Protección Social, establecido su cobertura sanitaria, dispuesto la conversión de las pensiones existentes al nuevo régimen y fijado el esquema uniforme de aranceles.
El cambio implica una diferencia relevante en la articulación entre protección social e inserción laboral. Bajo la Ley 27.793, el ingreso al empleo formal podía coexistir con la pensión mientras los ingresos no superaran dos salarios mínimos; con la redacción propuesta para 2027, la existencia misma de un vínculo laboral formal sería incompatible con la PNC por invalidez laboral. En términos de diseño, esta incompatibilidad puede introducir un costo adicional al pasaje hacia el empleo formal de las personas beneficiarias, un aspecto especialmente relevante dada la necesidad de compatibilizar la protección de ingresos con políticas de inclusión laboral.
En términos presupuestarios, el principal componente es el Programa 69: Pensiones No Contributivas por Invalidez Laborativa, administrado por la Secretaría Nacional de Discapacidad. Para 2027 se prevé un crédito total de aproximadamente $6,1 billones, dentro del cual $5,11 billones corresponden específicamente a la actividad de pago de pensiones por invalidez laboral. El proyecto prevé atender a 1.141.436 pensionados. El crédito previsto para 2027 representaría una recuperación real de 8% respecto de 2026 (bajo los supuestos de inflación oficiales), aunque permanece 26,5% por debajo del nivel real de 2023.
El segundo componente presupuestario relevante es el Programa 70: Atención Médica a los Beneficiarios de Pensiones No Contributivas (Incluir Salud). Este programa financia la cobertura médico-asistencial de los beneficiarios de PNC y sus grupos familiares mediante transferencias a las provincias y a la CABA. Para 2027 cuenta con un crédito de aproximadamente $1,17 billones y prevé brindar cobertura médico-asistencial a 714.785 beneficiarios, además de prestaciones específicas de discapacidad, hemodiálisis, hemofilia y enfermedad de Gaucher. El crédito previsto para el programa en 2027 implica una caída real de 13,9% respecto de 2026 y de aproximadamente 19% respecto de 2023.
Al igual que en el análisis sobre los programas de transferencias monetarias, la comparación entre 2026 y 2027 debe considerarse provisoria, ya que eventuales modificaciones del crédito durante los últimos meses de 2026 podrían alterar las variaciones interanuales aquí presentadas.
El Proyecto contempla además un mecanismo para atender eventuales insuficiencias presupuestarias. El artículo 38 establece que los gastos derivados de la política serán financiados mediante los Programas 69 y 70 del Ministerio de Salud y que, si el gasto supera los créditos disponibles, el exceso podrá ser cubierto mediante compensaciones presupuestarias provenientes de partidas de Obligaciones a Cargo del Tesoro correspondientes a Salud y Seguridad Social. Esto implica que los créditos iniciales previstos para 2027 no necesariamente constituyen un límite definitivo de ejecución.
En síntesis, para 2027 se prevé una mejora del presupuesto real destinado a la prestación monetaria respecto del crédito vigente de 2026, pero una reducción de los recursos reales destinados a la cobertura sanitaria asociada. Los principales aspectos a seguir son la capacidad de las prestaciones monetarias para sostener ingresos adecuados, la evolución de la cobertura sanitaria, permitir la compatibilidad entre pensión y empleo formal y controlar el impacto de la diferenciación de aranceles entre financiadores sobre el acceso efectivo a las prestaciones a través de un Nomenclador de Prestaciones Básicas con valores universales y actualización por IPC.
3. Otros Programas
Desde 2024 se registra un proceso de desfinanciamiento de las políticas de salud sexual y reproductiva. El Proyecto de Presupuesto 2027 prevé una recuperación parcial del Programa de Desarrollo de la Salud Sexual y la Procreación Responsable, pero sus recursos continúan casi 30% por debajo de 2023. La retracción es aún más marcada en la Educación Sexual Integral (ESI), cuya asignación para 2027 es 98,5% menor que en 2023. Este retroceso presupuestario se produce pese a los resultados alcanzados en la reducción del embarazo adolescente y, particularmente, de los embarazos vinculados a situaciones de abuso sexual.